Teropongpost, JAKARTA — Kejaksaan Agung melalui tim penyidik Jaksa Agung Muda Bidang Tindak Pidana Khusus (JAM PIDSUS) menetapkan AL, Direktur merangkap Corporate Secretary PT TPL, sebagai tersangka dalam perkara dugaan korupsi transfer pricing periode 2008–2025. Berdasarkan konstruksi perkara yang disampaikan penyidik, dugaan praktik tersebut diperkirakan menimbulkan kerugian keuangan negara sekitar Rp2 triliun.
Penetapan tersangka Direktur merangkap Corporate Secretary PT TPL, dalam perkara dugaan korupsi transfer pricing itu dilakukan pada Kamis (15/10/2026). Keputusan tersebut dituangkan dalam Surat Penetapan Tersangka Direktur Penyidikan JAM PIDSUS Nomor TAP-55/F.2/Fd.2/10/2026 tertanggal 15 Oktober 2026.
Penyidik menyatakan penetapan tersangka Direktur merangkap Corporate Secretary PT TPL, dilakukan setelah serangkaian tindakan penyidikan, termasuk pemeriksaan terhadap 116 saksi, penyitaan dokumen dan barang bukti elektronik berdasarkan persetujuan pengadilan, serta permintaan keterangan dari ahli hukum pidana, ahli keuangan negara, dan ahli selulosa serta industri pulp. Langkah-langkah tersebut menjadi bagian dari upaya mengurai dugaan penyimpangan transaksi perusahaan dan dampaknya terhadap penerimaan negara.
Dugaan Manipulasi Klasifikasi Produk Pulp
Dalam uraian perkara, penyidik menjelaskan bahwa PT TPL bergerak di bidang industri pengolahan bubur kertas atau pulp serta kehutanan. Perusahaan tersebut sebelumnya menggunakan nama PT IIU, yang didirikan berdasarkan Akta Pendirian Nomor 329 tanggal 29 April 1983. Perubahan nama perusahaan kemudian tercatat melalui Akta Nomor 61 tanggal 20 Februari 2001.
Penyidik menduga AL terlibat dalam transaksi penjualan produk pulp untuk ekspor kepada perusahaan afiliasi DP MMI, Ltd., serta transaksi penjualan dalam negeri kepada pabrik APR. Transaksi tersebut menjadi salah satu fokus pemeriksaan untuk menelusuri kesesuaian klasifikasi produk, pencatatan nilai transaksi, dan pelaporan kewajiban perpajakan.
Menurut konstruksi penyidik, dugaan penyimpangan berkaitan dengan praktik under invoicing atau pencantuman nilai transaksi yang lebih rendah daripada nilai yang semestinya. Penyidik juga menduga terjadi perubahan klasifikasi kode HS (Harmonized System) terhadap produk yang diperdagangkan.
Produk yang menurut penyidik seharusnya dikategorikan sebagai Dissolving Pulp, dengan mempertimbangkan karakteristik, kegunaan, dan harga pasarnya, diduga diklasifikasikan sebagai Paper Grade Pulp atau Bleached Hardwood Kraft Pulp (BHKP).
Dugaan perubahan klasifikasi tersebut menjadi aspek penting dalam penyidikan karena penggolongan produk dapat berkaitan dengan penentuan harga, pencatatan transaksi, dan penilaian kewajaran perdagangan. Meski demikian, kesimpulan mengenai penyimpangan klasifikasi dan konsekuensi hukumnya harus didasarkan pada pembuktian serta penilaian sesuai ketentuan yang berlaku.
Dokumen Transfer Pricing dan Pelaporan Pajak Turut Diperiksa
Selain menelusuri transaksi penjualan, penyidik mendalami dugaan ketidaksesuaian informasi dalam dokumen Transfer Pricing Documentation (TP Doc) dan Surat Pemberitahuan (SPT) Pajak Penghasilan Badan. Kedua jenis dokumen tersebut menjadi bagian dari pemeriksaan untuk menilai apakah transaksi yang dilakukan perusahaan telah dilaporkan sesuai kondisi sebenarnya.
Dalam uraian perkara, penyidik menyebut perusahaan berkewajiban menyampaikan dokumentasi transfer pricing dan laporan pajak badan kepada Kantor Pelayanan Pajak Perusahaan Masuk Bursa pada Direktorat Jenderal Pajak. Dokumen tersebut berkaitan dengan penilaian kewajaran transaksi, terutama ketika transaksi dilakukan dengan pihak yang memiliki hubungan afiliasi.
AL diduga menyampaikan laporan transaksi yang tidak sesuai dengan fakta. Penyidik juga menduga terdapat pemberian sejumlah uang kepada pemeriksa pajak dengan tujuan memengaruhi pelaksanaan pengawasan. Dugaan tersebut masih merupakan bagian dari perkara yang harus dibuktikan melalui proses hukum.
Penyidik turut menyoroti proses pemeriksaan pajak yang disebut tidak sepenuhnya mengacu pada program audit yang telah disusun. Berdasarkan keterangan penyidik, penelaahan kertas kerja pemeriksaan dan laporan hasil pemeriksaan diduga tidak disertai pembandingan harga maupun pengujian kewajaran harga secara memadai terhadap dokumen TP Doc dan SPT perusahaan.
Rangkaian dugaan tersebut menjadi dasar bagi penyidik untuk menelusuri kemungkinan hubungan antara transaksi perusahaan, pelaporan perpajakan, dan pelaksanaan pemeriksaan. Namun, penetapan tanggung jawab masing-masing pihak memerlukan pembuktian mengenai perbuatan, peran, serta hubungan sebab akibat yang relevan menurut hukum.
Penyidik memperkirakan dugaan perbuatan AL bersama pemeriksa pajak terkait menimbulkan kerugian keuangan negara sekitar Rp2 triliun. Nilai tersebut merupakan angka yang disampaikan dalam konstruksi perkara dan perlu dipahami sebagai dugaan kerugian yang masih mengikuti proses hukum, bukan sebagai putusan pengadilan yang telah berkekuatan hukum tetap.
Kejagung Sebut Rp500 Juta Disetorkan ke Rekening Pemerintah
Dalam perkembangan penanganan perkara, penyidik menyampaikan adanya penyetoran dana sebesar Rp500 juta dari Direktorat Jenderal Pajak (DJP) ke Rekening Pemerintah Lainnya (RPL) JAM PIDSUS Kejaksaan Agung. Penyetoran tersebut disebut sebagai bagian dari langkah penyelamatan keuangan negara dalam perkara yang sedang ditangani.
Meski demikian, dana sebesar Rp500 juta itu tidak serta-merta menunjukkan bahwa seluruh dugaan kerugian negara telah dipulihkan. Perbandingan antara dana yang telah disetorkan dan nilai dugaan kerugian sekitar Rp2 triliun masih perlu dilihat berdasarkan perkembangan resmi penyidikan dan informasi mengenai mekanisme pemulihan keuangan negara.
Transparansi mengenai status dana, dasar penyetoran, serta perkembangan penghitungan kerugian dapat membantu publik memahami sejauh mana proses pemulihan berlangsung. Informasi tersebut juga perlu dibedakan dari pembuktian unsur tindak pidana yang menjadi pokok perkara.
AL Ditangkap di Medan dan Ditahan Selama 20 Hari
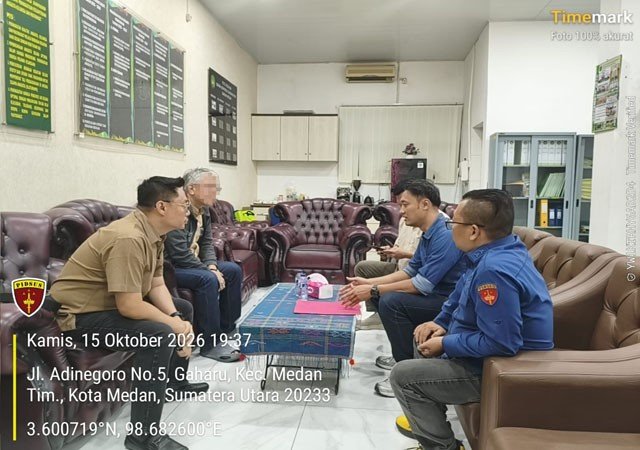
Sebelum ditetapkan sebagai tersangka, AL disebut tidak memenuhi panggilan penyidik. Tim penyidik kemudian menangkapnya di Medan, Sumatera Utara, pada Kamis (15/10/2026), berdasarkan Surat Perintah Penangkapan Nomor Print-04/F.2/Fd.2/10/2026.
Setelah penangkapan, penyidik melakukan penahanan terhadap AL selama 20 hari, terhitung sejak 16 Oktober hingga 4 November 2026. Penahanan tersebut dilaksanakan di Rumah Tahanan Negara Salemba Cabang Kejaksaan Agung.
Dalam perkara ini, AL disangkakan dengan Pasal 603 sebagai dakwaan primair atau Pasal 604 sebagai dakwaan subsidair, juncto Pasal 20 huruf a atau c dan Pasal 18 sesuai ketentuan perundang-undangan yang disebutkan penyidik.
Penerapan pasal-pasal tersebut merupakan bagian dari konstruksi hukum yang digunakan dalam proses penyidikan. Penilaian akhir terhadap unsur tindak pidana, kekuatan alat bukti, dan pertanggungjawaban terdakwa menjadi kewenangan proses peradilan sesuai hukum yang berlaku.
Proses Hukum Masih Berjalan
Penanganan perkara dugaan korupsi transfer pricing PT TPL memperlihatkan bahwa penyidikan tidak hanya berfokus pada transaksi penjualan, tetapi juga mencakup klasifikasi produk, dokumentasi transaksi afiliasi, pelaporan pajak, dan proses pemeriksaan oleh otoritas perpajakan. Seluruh aspek tersebut perlu diuji berdasarkan dokumen, keterangan saksi, pendapat ahli, dan alat bukti lain yang sah.
Di sisi lain, dugaan kerugian negara sekitar Rp2 triliun dan penyetoran Rp500 juta merupakan dua informasi berbeda yang perlu dijelaskan berdasarkan perkembangan penyidikan. Kepastian mengenai besaran kerugian, pihak yang bertanggung jawab, serta tindak lanjut terhadap dana yang telah disetorkan harus mengikuti hasil pemeriksaan dan proses hukum.
Penetapan tersangka dan penahanan tidak menghapus hak AL untuk memperoleh proses peradilan yang adil. Dugaan tindak pidana yang disampaikan penyidik tetap harus dibuktikan melalui mekanisme hukum yang berlaku, dengan tetap menjunjung asas praduga tak bersalah.